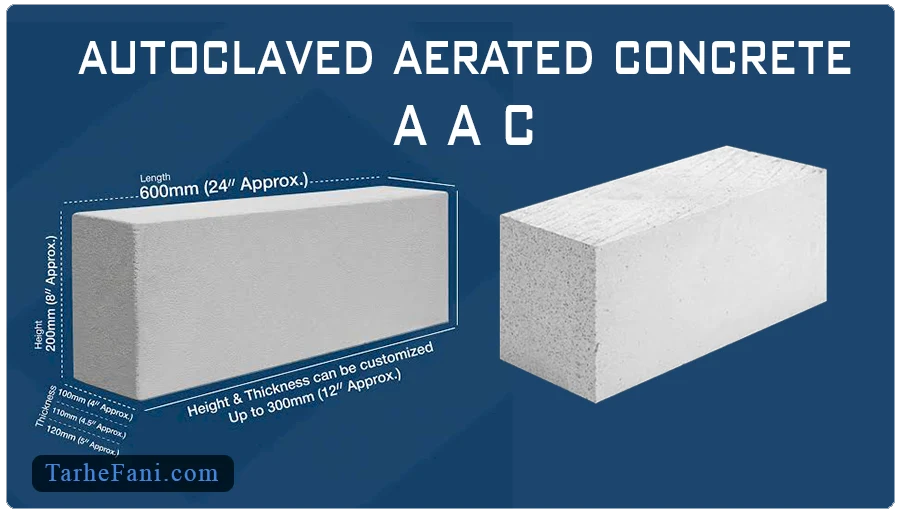
طرح توجیهی تولید بلوک هبلکس AAC چارچوبی برای ارزیابی مالی و اقتصادی کارخانه است و ظرفیت تولید، ماشینآلات، سرمایه ثابت و سرمایه در گردش را مشخص میکند. برآورد مواد اولیه، هزینه تولید، فروش و جریان نقدینگی، ریسک پروژه پیش از تخصیص منابع آشکار میسازد.
در بخش مالی، طرح توجیهی تولید بلوک هبلکس باید سودآوری، نرخ بازده سرمایه، دوره بازگشت سرمایه و نقطه سربهسر را بر پایه ظرفیت محاسبه کند. شاخصهای IRR و NPV بازده را میسنجند و تحلیل حساسیت، اثر قیمت مواد، انرژی، فروش و بهرهبرداری را مشخص میکند.
برای اخذ مجوز و تسهیلات، گزارش مالی ضروری است و مفروضات آن باید با پیشفاکتور ماشینآلات پشتیبانی شود. کارشناسان سایت طرح فنی ارزیابی را بر مبنای ساختار هزینه، سودآوری و توان بازپرداخت تنظیم میکنند. در صورت نیاز به طرح توجیهی تولید بلوک هبلکس برای اخذ مجوز و تسهیلات بانکی میتوانید به صورت مستقیم با کارشناس و متخصص این زمینه با تجربه 27 سال به صورت تلفنی با شماره تماس 09120039088 ارتباط برقرار کنید. جهت اطلاعات بیشتر تا انتهای مقاله با ما همراه باشید.
تحلیل بخشهای مختلف طرح توجیهی تولید بلوک هبلکس AAC
طرح توجیهی تولید بلوک هبلکس شامل مجموعهای از تحلیلهای دقیق مالی و فنی است که به سرمایهگذاران کمک میکند تا دیدی جامع نسبت به پروژه داشته باشند. این تحلیلها شامل بررسی هزینههای اصلی پروژه مانند خرید ماشینآلات، تجهیزات، مواد اولیه و هزینههای نیروی انسانی است. همچنین در این طرح، میزان سرمایهگذاری ثابت و جاری، ساختار هزینهها، و الزامات زیرساختی کارخانه با جزئیات مشخص میشود تا مسیر اجرای پروژه شفاف باشد.
در ادامه، تحلیل سود و درآمد، نرخ بازدهی سرمایه و محاسبه نقطه سر به سر پروژه از مهمترین بخشهای این طرح محسوب میشوند. این اطلاعات، پایه تصمیمگیری برای دریافت وام یا جذب سرمایهگذار هستند. یک بیزینس پلن جامع در این زمینه، چارچوب اجرایی و مالی پروژه را به شکلی هدفمند و قابل ارزیابی ارائه میدهد.
نگارش طرح توجیهی تولید بلوک هبلکس با کامفار
طرح توجیهی تولید بلوک هبلکس AAC با کامفار، دادههای فنی و مالی پروژه را در قالب یک مدلسازی مالی منسجم بررسی میکند. در این فرآیند، سرمایه ثابت، سرمایه در گردش، ساختار هزینه، درآمد فروش و جریان نقدی بر اساس ظرفیت و مفروضات واقعی پروژه وارد نرمافزار میشود. سپس خروجیهایی مانند نرخ بازده داخلی (IRR)، ارزش فعلی خالص (NPV) و دوره بازگشت سرمایه، تصویری قابل سنجش از جذابیت اقتصادی سرمایهگذاری ارائه میدهند. دقت نتایج به کیفیت دادههای ورودی، قیمت روز تجهیزات، هزینه مواد اولیه و شرایط بازار وابسته است.
یکی از مزیتهای مهم کامفار، امکان تحلیل حساسیت و بررسی تأثیر تغییر قیمت فروش، هزینه تولید، نرخ بهرهبرداری و سرمایهگذاری اولیه بر سودآوری است. این رویکرد به سرمایهگذار کمک میکند پیش از اجرای پروژه، نقاط آسیبپذیر مدل اقتصادی را شناسایی و درباره ظرفیت تولید یا ساختار تأمین مالی تصمیم دقیقتری اتخاذ کند. گزارش حاصل میتواند در ارزیابی سرمایهگذاری، تهیه مستندات بانکی و بررسی امکانپذیری اقتصادی پروژه کاربرد داشته باشد؛ مشروط بر اینکه مفروضات مالی با اسناد و دادههای قابل اتکا پشتیبانی شوند.
برآورد هزینه راهاندازی تولید بلوک هبلکس
برای کارخانه متوسط با ظرفیت ۱۰۰ هزار مترمکعب بلوک هبلکس در سال، برآورد سرمایهگذاری باید مانند گزارش امکانسنجی انجام شود. سرمایه ثابت شامل زمین، ساختمان، خط تولید، اتوکلاو، تجهیزات و تأسیسات است. سرمایه در گردش نیز خرید مواد اولیه، دستمزد و انرژی را پوشش میدهد. با این ظرفیت، سرمایهگذاری کل حدود ۵ میلیون دلار، معادل ۹۰۰ میلیارد تومان، برآورد اولیه است. این رقم در سایت طرح فنی اصلاح میشود.
هزینههای پیش از بهرهبرداری شامل مطالعات، مجوزها، نصب و راهاندازی است. هزینه عملیاتی به سیمان، آهک، پودر آلومینیوم، انرژی، نیروی انسانی و تعمیرات وابسته است. ظرفیت، محل اجرا، فناوری، نرخ ارز و قیمت تجهیزات، هزینه تمامشده را تغییر میدهند. برای تصمیم سرمایهگذاری، نقطه سربهسر و دوره بازگشت سرمایه باید با فروش محاسبه شود؛ بنابراین رقم نهایی پس از بررسی مشخصات فنی پروژه و قیمت روز تجهیزات تعیین خواهد شد.
جدول برآورد سرمایهگذاری کارخانه متوسط تولید بلوک هبلکس
| بخش هزینه | برآورد تقریبی دلار | معادل تقریبی تومان |
|---|---|---|
| زمین و آمادهسازی محوطه | 400,000 دلار | 72 میلیارد تومان |
| ساختمان، سالن تولید و انبارها | 700,000 دلار | 126 میلیارد تومان |
| ماشینآلات و خط تولید هبلکس | 2,400,000 دلار | 432 میلیارد تومان |
| تجهیزات جانبی و انتقال مواد | 450,000 دلار | 81 میلیارد تومان |
| تأسیسات، برق، بخار و هوای فشرده | 400,000 دلار | 72 میلیارد تومان |
| هزینههای پیش از بهرهبرداری، نصب و آموزش | 150,000 دلار | 27 میلیارد تومان |
| سرمایه در گردش اولیه | 500,000 دلار | 90 میلیارد تومان |
| جمع کل سرمایهگذاری | 5,000,000 دلار | 900 میلیارد تومان |
مبنای تبدیل: هر دلار = ۱۸۰,۰۰۰ تومان.
برآورد هزینههای عملیاتی تولید
| آیتم هزینه تولید سالانه | برآورد تقریبی دلار | معادل تقریبی تومان |
|---|---|---|
| سیمان، آهک، پودر آلومینیوم و سایر مواد اولیه | 1,200,000 دلار | 216 میلیارد تومان |
| نیروی انسانی و مزایا | 300,000 دلار | 54 میلیارد تومان |
| برق، گاز، آب و بخار | 250,000 دلار | 45 میلیارد تومان |
| تعمیرات و نگهداری | 180,000 دلار | 32.4 میلیارد تومان |
| بستهبندی و هزینههای حمل داخلی | 80,000 دلار | 14.4 میلیارد تومان |
| هزینههای اداری و سربار کارخانه | 100,000 دلار | 18 میلیارد تومان |
| استهلاک تجهیزات و ماشینآلات | 230,000 دلار | 41.4 میلیارد تومان |
| جمع تقریبی هزینه عملیاتی | 2,340,000 دلار | 421.2 میلیارد تومان |
این ارقام برای برآورد اولیه و تحلیل امکانسنجی مناسب هستند و نباید بهعنوان قیمت قطعی سرمایهگذاری تلقی شوند. در پروژه واقعی، قیمت زمین، کشور سازنده و مشخصات خط تولید، اتوماسیون، ظرفیت اسمی و عملی، هزینه حمل و نصب تجهیزات، زیرساخت محل اجرا، نرخ ارز، قیمت روز مواد اولیه و شرایط تأمین مالی میتوانند رقم نهایی را به شکل محسوسی تغییر دهند.
از منظر حسابداری صنعتی، تفکیک سرمایه ثابت، سرمایه در گردش، هزینههای پیش از بهرهبرداری و هزینههای عملیاتی اهمیت زیادی دارد؛ زیرا هرکدام اثر متفاوتی بر بهای تمامشده، جریان نقدی، نقطه سربهسر و دوره بازگشت سرمایه دارند. همچنین افزایش ظرفیت لزوماً به معنای افزایش متناسب سرمایهگذاری نیست؛ زیرا بخشی از هزینههای زیرساختی و مدیریتی با افزایش ظرفیت سرشکن میشوند.
توجه: رقم نهایی پس از بررسی مشخصات فنی پروژه، ظرفیت تولید، محل اجرا، نوع و برند ماشینآلات، شرایط زیرساختی و قیمت روز تجهیزات تعیین خواهد شد. برای ارائه به بانک، سرمایهگذار یا مرجع صدور مجوز، ارقام باید در قالب یک طرح توجیهی مالی و فنی بهروز، همراه با پیشبینی درآمد، بهای تمامشده، جریان نقدی، نقطه سربهسر، نرخ بازده سرمایه و دوره بازگشت سرمایه محاسبه و اعتبارسنجی شوند.

نرخ بازدهی سرمایه در طرح توجیهی چند درصد است؟
برای یک کارخانه متوسط تولید بلوک هبلکس AAC ، نرخ بازدهی سرمایه (ROI) در یک برآورد کارشناسی میتواند حدود ۲۰ تا ۳۰ درصد در سال در نظر گرفته شود؛ البته این بازه قطعی نیست و مستقیماً به ظرفیت تولید، میزان فروش، قیمت محصول، هزینه مواد اولیه، انرژی و مدیریت مالی بستگی دارد. در طرح امکان سنجی تولید بلوک هبلکس، بررسی حاشیه سود عملیاتی و بهای تمامشده محصول برای تعیین سود واقعی اهمیت ویژهای دارد. اگر کارخانه بتواند ظرفیت عملیاتی مناسبی ایجاد کرده و فروش پایدار داشته باشد، بازده سرمایه در محدوده بالاتر این بازه قابل دستیابی است.
برای تصمیمگیری سرمایهگذاری، صرفاً اتکا به ROI کافی نیست؛ بلکه نرخ بازده داخلی (IRR)، ارزش فعلی خالص (NPV) و دوره بازگشت سرمایه نیز باید همزمان محاسبه شوند. در تحلیل مالی یک پروژه صنعتی، افزایش قیمت مواد اولیه یا کاهش فروش میتواند ROI را بهطور محسوسی کاهش دهد؛ در مقابل، بهرهبرداری مناسب از ظرفیت و کنترل هزینهها، بازده سرمایه را تقویت میکند. بنابراین درصد نهایی باید بر مبنای جریان نقدی واقعی، سرمایهگذاری ثابت، سرمایه در گردش و پیشبینی فروش پروژه محاسبه و اعتبارسنجی شود.
تحلیل درآمد و سود تولید بلوک هبلکس
در یک سناریوی کارشناسی، کارخانه متوسط با ظرفیت اسمی ۱۰۰ هزار مترمکعب بلوک هبلکس در سال و بهرهبرداری عملی حدود ۸۰ درصد، میتواند سالانه نزدیک به ۸۰ هزار مترمکعب محصول قابل فروش داشته باشد. با فرض متوسط نرخ فروش ۲۵ دلار به ازای هر مترمکعب، درآمد سالانه حدود ۲ میلیون دلار برآورد میشود.
پس از کسر مواد اولیه، انرژی، دستمزد، تعمیرات، استهلاک، حمل و سایر سربارها، حاشیه سود خالص حدود ۱۲ تا ۱۸ درصد قابل تصور است؛ بنابراین سود خالص سالانه حدود ۲۴۰ تا ۳۶۰ هزار دلار خواهد بود. البته تحلیل درآمد و سود بهصورت دقیق در طرح توجیهی تولید بلوک هبلکس و بر اساس قیمت روز، ظرفیت واقعی و بازار فروش انجام میشود. کنترل بهای تمامشده و هزینه تولید مستقیماً بر سودآوری اثر دارد.
از دیدگاه سرمایهگذاری، در صورت سرمایهگذاری اولیه حدود ۵ میلیون دلار، دوره بازگشت سرمایه در این سناریو حدود ۴ تا ۶ سال برآورد میشود. با این حال، تصمیم نهایی نباید صرفاً بر مبنای سود حسابداری باشد؛ بلکه جریان نقدی پروژه، نقطه سربهسر، پیشبینی سود عملیاتی، نرخ بازده داخلی (IRR)، ساختار هزینه تولید و ریسک تغییر قیمت مواد اولیه نیز باید بررسی شوند.
در برآورد مالی پروژه، حتی کاهش ۱۰ درصدی حجم فروش یا افزایش ۱۵ درصدی هزینه مواد اولیه میتواند حاشیه سود را بهطور محسوسی کاهش دهد. ارقام فوق نمونه و تقریبیاند و برای ارزیابی معتبر سرمایهگذاری، باید با اطلاعات فنی، اقتصادی و مالی واقعی پروژه تطبیق داده شوند.
تحلیل SWOT در طرح امکان سنجی تولید بلوک هبلکس
صنعت بلوک هبلکس در گروه صنایع مصالح ساختمانی قرار میگیرد. با توجه به بررسی پروژههای صنعتی مشابه و دادههای بازار، مهمترین مزیت پروژه، وزن پایین محصول، قابلیت عایقکاری و امکان تولید در مقیاس صنعتی است که میتواند به کاهش هزینه ساختوساز و تقویت تقاضا کمک کند.
در مقابل، وابستگی به سرمایهگذاری اولیه قابلتوجه، هزینه انرژی و نوسان قیمت مواد اولیه، از عوامل اثرگذار بر بهای تمامشده تولید و حاشیه سود هستند. از منظر اقتصادی، فرصت توسعه ساختوساز و جایگزینی مصالح سنتی میتواند ظرفیت فروش را افزایش دهد؛ در حالی که رکود ساختمان، رقابت قیمتی و افزایش هزینه نهادهها، ریسک سرمایهگذاری را بالا میبرد.
| عامل | تحلیل تخصصی | تأثیر بر پروژه |
|---|---|---|
| قوت | وزن پایین و مزایای عایق حرارتی | افزایش جذابیت محصول و فروش |
| ضعف | سرمایهگذاری و هزینه انرژی نسبتاً بالا | فشار بر نقدینگی و سود |
| فرصت | رشد تقاضا برای مصالح سبک | توسعه بازار و ظرفیت تولید |
| تهدید | نوسان مواد اولیه و رکود ساختوساز | افزایش ریسک مالی |
این تحلیل نشان میدهد تصمیم سرمایهگذاری باید همزمان بر ظرفیت فروش، کنترل هزینه، جریان نقدی و نقطه سربهسر استوار باشد. بنابراین SWOT در این پروژه صرفاً یک ابزار توصیفی نیست، بلکه بخشی از ارزیابی اقتصادی پروژه و سنجش ریسک است. ارقام نهایی نیز باید با اطلاعات فنی، قیمت تجهیزات و شرایط واقعی بازار اعتبارسنجی شوند.

لیست دستگاهها و تجهیزات در طرح تولید بلوک هبلکس AAC
در یک خط تولید استاندارد بلوک هبلکس، انتخاب تجهیزات باید بر اساس ظرفیت تولید، راندمان انرژی، سطح اتوماسیون، هزینه نگهداری و قابلیت توسعه آتی کارخانه انجام شود. مهمترین ماشینآلات و تجهیزات عبارتاند از:
🔢 1- سیلوی ذخیره مواد اولیه: نگهداری سیمان، آهک و سایر مواد؛ نقش مهمی در پایداری تولید و کاهش توقف خط دارد.
🔢 2- سیستم توزین و دوزینگ اتوماتیک: افزایش دقت فرمولاسیون، کنترل کیفیت و کاهش ضایعات مواد اولیه.
🔢 3- آسیاب گلولهای (Ball Mill): خردایش و آمادهسازی مواد؛ تأثیر مستقیم بر یکنواختی ساختار بلوک.
🔢 4- مخزن اختلاط و میکسر صنعتی: تولید دوغاب همگن و بهبود کیفیت محصول نهایی.
🔢 5- قالبهای ریختهگری: شکلدهی اولیه محصول و کنترل ابعاد بلوک.
🔢 6- دستگاه برش افقی و عمودی: افزایش دقت ابعادی، کاهش پرت تولید و بهبود کیفیت ظاهری.
🔢 7- اتوکلاو بخار: مهمترین تجهیز خط؛ افزایش مقاومت، دوام و کیفیت فنی بلوک هبلکس.
🔢 8- بویلر و سیستم تولید بخار: تأمین بخار موردنیاز اتوکلاو با مدیریت مصرف انرژی.
🔢 9- تجهیزات انتقال مواد و نوار نقالهها: کاهش نیاز به نیروی انسانی و افزایش بهرهوری تولید.
🔢 10- سیستم بستهبندی و پالتایزر: تسهیل انبارش، حملونقل و کاهش خسارت محصول.
🔢 11- تجهیزات کنترل کیفیت و آزمایشگاه: ارزیابی مقاومت فشاری، چگالی و انطباق با استانداردهای فنی.
🔢 12- تابلو برق، PLC و سیستم اتوماسیون: کنترل فرآیند، کاهش خطای انسانی و بهینهسازی هزینههای عملیاتی.
در طرحهای امکانسنجی صنعتی، انتخاب برند، ظرفیت و سطح اتوماسیون این تجهیزات مستقیماً بر کیفیت محصول، میزان استهلاک، هزینه تولید، مصرف انرژی و سودآوری پروژه اثرگذار است؛ بنابراین مشخصات نهایی تجهیزات باید متناسب با ظرفیت هدف و شرایط اقتصادی پروژه تعیین شود.
لیست مواد اولیه موردنیاز برای تولید بلوک هبلکس
در یک خط تولید صنعتی هبلکس، انتخاب و کنترل مواد اولیه مستقیماً بر مقاومت، چگالی، ابعاد، ضایعات و بهای تمامشده اثر دارد. مواد موردنیاز به شرح زیر تفکیک میشوند:
🟡 مواد اولیه اصلی:
- ماسه سیلیسی: تأمینکننده اصلی سیلیس و مؤثر بر ساختار و مقاومت AAC.
- آهک: تنظیمکننده واکنش شیمیایی و منبع کلسیم؛ کیفیت آن بر گیرش و مقاومت اثر دارد.
- سیمان: تأمینکننده چسباننده و مؤثر بر استحکام اولیه و پایداری محصول.
- گچ: کنترلکننده واکنش و زمان گیرش؛ مصرف دقیق آن از ضایعات جلوگیری میکند.
- پودر آلومینیوم: عامل ایجاد تخلخل؛ مقدار و توزیع آن، چگالی و عایقبودن بلوک را تعیین میکند.
⚫ مواد کمکی و مصرفی تولید: آب فرایندی، افزودنیهای اصلاحکننده و مواد کنترلکننده فرایند، برای تنظیم سیالیت، واکنشپذیری و پایداری مخلوط استفاده میشوند.
🟡 مواد مصرفی خط تولید: روغن یا مواد رهاساز قالب، مواد نگهداری و روانکارها و اقلام مصرفی تجهیزات، که بر توقف خط و پرت تولید اثر مستقیم دارند.
⚫ مواد پرداخت و بستهبندی: سلفون یا فیلم شرینک، تسمه، پالت و لیبل؛ این اقلام از آسیب، رطوبت و جابهجایی نامناسب محصول نهایی جلوگیری میکنند.
از منظر فنی و اقتصادی، کنترل کیفیت ورودی، رطوبت، دانهبندی و خلوص مواد، شرط اصلی دستیابی به تولید پایدار و کاهش هزینه تمامشده است.

فرایند تولید بلوک هبلکس AAC در کارخانه
فرایند تولید بلوک هبلکس یا بتن هوادار اتوکلاوشده (AAC) یک زنجیره صنعتی دقیق است که از کنترل مواد اولیه آغاز و با برش، اتوکلاو، بازرسی و بستهبندی محصول تکمیل میشود. در یک کارخانه استاندارد، نسبت مواد، دمای مخلوط، زمان پیشعملآوری، میزان گاززایی، دقت برش و چرخه بخاردهی باید بهصورت مستمر پایش شوند؛ زیرا کوچکترین انحراف میتواند به افزایش پرت، نوسان چگالی یا افت مقاومت منجر شود. استاندارد ملی ایران ISIRI 8593 نیز مشخصات قطعات بتنی هوادار اتوکلاوشده را پوشش میدهد.
از مهمترین عبارات مرتبط با این موضوع میتوان به بتن سبک اتوکلاو شده، بلوک AAC و اتوکلاو هبلکس اشاره کرد. در ادامه، فرآیند از دیدگاه فنی و اقتصادی کارخانه بررسی میشود تا نقش هر مرحله در کیفیت، بهرهوری و هزینه تمامشده روشن باشد.
۱. دریافت، آمادهسازی و کنترل مواد اولیه
فرآیند صنعتی با دریافت ماسه یا ماده سیلیسی، سیمان، آهک، گچ، پودر آلومینیوم و آب آغاز میشود. مواد جامد پس از توزین دقیق، بر اساس طراحی اختلاط وارد واحد آمادهسازی میشوند. ماسه سیلیسی معمولاً آسیاب شده و همراه آب به دوغاب با دانهبندی کنترلشده تبدیل میشود؛ سپس سیمان و آهک در مقادیر مشخص به سیستم اضافه میشوند. منابع فنی نیز بر اهمیت آمادهسازی و دانهبندی مواد پیش از اختلاط تأکید دارند.
تجهیزات این بخش شامل سیلوهای ذخیره، نوار نقاله، سیستم توزین، آسیاب، مخازن دوغاب و پمپهای انتقال است. کنترل رطوبت، دانهبندی، خلوص و یکنواختی مواد، مستقیماً بر مصرف سیمان، پایداری واکنش و کیفیت محصول اثر دارد. برای مدیر کارخانه، کنترل ورودی یک نقطه کلیدی کاهش هزینه است؛ زیرا تغییر کیفیت ماسه یا آهک میتواند مصرف مواد اصلاحی و نرخ ضایعات را افزایش دهد. ثبت نتایج آزمایشگاهی هر محموله نیز یک سیگنال مهم برای ردیابی کیفیت و تصمیمگیری خرید است.
۲. اختلاط صنعتی و ایجاد ساختار متخلخل
دوغاب سیلیسی آمادهشده وارد میکسر صنعتی میشود و سایر اجزای چسباننده به آن افزوده میشوند. در مرحله پایانی، پودر آلومینیوم با دوز بسیار دقیق وارد مخلوط میشود. واکنش آلومینیوم در محیط قلیایی موجب تولید گاز و ایجاد حفرههای ریز و نسبتاً یکنواخت در خمیر میشود؛ همین ساختار سلولی، اساس وزن پایین و ویژگیهای حرارتی AAC است.
در این بخش، میکسر، سیستم توزین مواد، واحد آمادهسازی آلومینیوم و تجهیزات کنترل دما اهمیت بالایی دارند. پارامترهای حیاتی شامل زمان اختلاط، دمای مخلوط، نسبت آب به مواد خشک و مقدار ماده گاززا است. افزایش یا کاهش کنترلنشده پودر آلومینیوم میتواند چگالی هدف و ساختار منافذ را تغییر دهد. بنابراین، اتوماسیون توزین و ثبت دادههای بچ تولیدی، هم خطای انسانی را کاهش میدهد و هم امکان ردیابی علت محصولات خارج از مشخصات را فراهم میکند. نتیجه اقتصادی این کنترل، کاهش برگشتی، پرت مواد و نوسان کیفیت است.
۳. قالبریزی و پیشعملآوری کیک سبز
دوغاب نهایی بلافاصله به قالبهای بزرگ منتقل میشود. واکنش گاززایی ادامه پیدا میکند و حجم مخلوط افزایش مییابد؛ سپس با ادامه هیدراتاسیون، توده به تدریج سفت شده و به اصطلاح کیک سبز تبدیل میشود. زمانبندی این مرحله بسیار حساس است، زیرا برش زودهنگام میتواند موجب تغییر شکل و پارگی کیک شود و برش دیرهنگام نیز فشار بیشتری به تجهیزات برش وارد میکند.
تجهیزات اصلی شامل قالب، سیستم روغنکاری یا ماده رهاساز، جرثقیل یا سیستم انتقال و تجهیزات پیشعملآوری هستند. دمای محیط و مخلوط، ارتفاع کیک، زمان گیرش اولیه و یکنواختی انبساط باید کنترل شوند. از منظر اقتصادی، قالبگیری پایدار باعث افزایش ظرفیت واقعی خط میشود؛ زیرا توقف یا گیرش نامناسب در این قسمت، مراحل بعدی را نیز متوقف میکند. کنترل دقیق این مرحله همچنین از ایجاد ترک، اختلاف چگالی و تولید کیکهای غیرقابلبرش جلوگیری کرده و نرخ ضایعات را پایین میآورد.
۴. برش دقیق کیک و آمادهسازی برای اتوکلاو
پس از رسیدن کیک سبز به سختی مناسب، قالب باز شده و کیک به واحد برش منتقل میشود. دستگاههای برش سیمی، قطعه را در طول، عرض و ارتفاع موردنظر تقسیم میکنند. دقت این عملیات برای دستیابی به تلرانس ابعادی محصول اهمیت اساسی دارد؛ زیرا خطای برش علاوه بر کاهش قابلیت اجرا، حجم پرت و هزینه اصلاح محصول را افزایش میدهد. در خطوط صنعتی، برش کیک پیشعملآوریشده یکی از مراحل کلیدی پیش از ورود به اتوکلاو است.
تجهیزات این بخش شامل دستگاه برش سیمی، سیستم واژگونی، جرثقیل، سینیها و واگنهای اتوکلاو است. کشش سیم، سرعت برش، زمان برش و وضعیت سطح کیک باید بهطور مستمر کنترل شوند. از منظر کنترل کیفیت، ابعاد، گونیا بودن و سلامت لبهها بررسی میشوند. کاهش شکستگی گوشهها مستقیماً به افزایش راندمان مواد و کاهش محصول درجهدو کمک میکند. همچنین ضایعات برش باید جمعآوری و در صورت امکان طبق طراحی فرایند مدیریت شوند تا اتلاف مواد و هزینه دفع کاهش یابد.

۵. اتوکلاو، کنترل کیفیت نهایی و بستهبندی
کیکهای برشخورده روی واگنهای مخصوص وارد اتوکلاو میشوند. در این مرحله، بخار تحت فشار و دمای بالا یک واکنش هیدروترمال ایجاد میکند و فازهای سیلیکات کلسیم، از جمله توبرموریت، در ساختار محصول شکل میگیرند؛ این مرحله نقش تعیینکنندهای در مقاومت و پایداری ابعادی AAC دارد. چرخه اتوکلاو باید مطابق طراحی کارخانه و مشخصات محصول کنترل شود و منابع صنعتی، چرخههایی در حدود ۸ تا ۱۲ ساعت را برای برخی خطوط گزارش میکنند.
پس از تخلیه، بلوکها مرتب، بازرسی و برای بستهبندی آماده میشوند. کنترل نهایی باید حداقل ابعاد، چگالی، ظاهر، میزان آسیب لبهها و مقاومت فشاری را پوشش دهد و انطباق محصول با الزامات استاندارد ملی ایران ۸۵۹۳ بررسی شود.سپس محصول روی پالت چیده و با فیلم یا روش مناسب بستهبندی میشود. کنترل چرخه اتوکلاو و بازرسی نهایی، آخرین سد کارخانه در برابر محصول نامنطبق است؛ بنابراین ثبت سوابق هر بچ، نمونهبرداری آزمایشگاهی و ردیابی محصول، برای مدیریت ریسک کیفی، کاهش شکایت مشتری و حفظ اعتبار تجاری کارخانه ضروری است.
مطالعات بازار در زمینه تولید بلوک هبلکس
بازار بلوک هبلکس را باید در ارتباط مستقیم با روند ساختوساز، الزامات کاهش وزن ساختمان و گرایش به مصالح ساختمانی سبک و عایق بررسی کرد. در سطح جهانی، برآورد Global Market Insights نشان میدهد ارزش بازار بلوکهای بتن هوادار اتوکلاوشده (AAC) در سال ۲۰۲۴ حدود ۱۲ میلیارد دلار بوده و با نرخ رشد مرکب سالانه ۶.۳ درصد تا سال ۲۰۳۴ میتواند به حدود ۲۱.۹ میلیارد دلار برسد.
در گزارش جدیدتر IMARC نیز کل بازار بتن هوادار اتوکلاوشده در سال ۲۰۲۵ حدود ۲۳.۴ میلیارد دلار برآورد شده و رسیدن آن به ۳۷.۳ میلیارد دلار در سال ۲۰۳۴ با CAGR حدود ۵.۱۵ درصد پیشبینی شده است. تفاوت این ارقام ناشی از تفاوت دامنه تعریف بازار، گروه محصولات و روششناسی مطالعات است؛ بنابراین برای تصمیم سرمایهگذاری نباید یک عدد منفرد را مبنای ظرفیتگذاری قرار داد.
از منظر تقاضا، مزیتهایی مانند وزن پایین، عایق حرارتی، سرعت اجرای دیوار و کاهش بار مرده ساختمان، مهمترین عوامل تقویت جایگاه AAC در پروژههای ساختمانی هستند. برای سرمایهگذار، این روند به معنای وجود بازار قابل اتکا در بلندمدت است، اما موفقیت کارخانه به انتخاب جغرافیای فروش، قیمت تمامشده و توان تأمین پایدار محصول استاندارد وابسته خواهد بود.
در بازار ایران، تحلیل تقاضا باید با شاخصهای واقعی بخش ساختمان انجام شود، زیرا آمار عمومی و قابل اتکای مستقیمی درباره حجم فروش سالانه بلوک هبلکس در کشور بهصورت منظم منتشر نمیشود. دادههای منتشرشده از بازار مسکن ایران، شامل تعداد پروانههای ساختمانی، زیربنای پروانهها و تعداد واحدهای ساختمانی است و مجموعه دادههای اقتصادی موجود این شاخصها را تا سال ۱۴۰۳ پوشش میدهد.
بنابراین برای تدوین طرح توجیهی تولید بلوک هبلکس، بهتر است تقاضای بالقوه بهجای اتکا به برآوردهای تبلیغاتی، از روی حجم ساختوساز در شعاع اقتصادی کارخانه، تعداد پروژههای مسکونی و تجاری، سهم دیوارچینی در پروژهها و مصرف قابلدستیابی محاسبه شود. از طرف دیگر، شرایط اقتصاد کلان ایران ریسک مهمی برای پروژه ایجاد میکند؛ گزارش بانک جهانی، فشار تورمی، افزایش هزینه واردات و محدودیتهای اقتصادی را از عوامل اثرگذار بر قدرت خرید و هزینههای تولید میداند.
این موضوع اهمیت تأمین داخلی سیمان، آهک، ماسه سیلیسی و قطعات یدکی را افزایش میدهد. در نتیجه، بازار هدف مناسب الزاماً کل کشور نیست؛ بلکه منطقهای است که هم حجم ساختوساز کافی داشته باشد و هم هزینه حمل هبلکس نسبت به ارزش محصول، حاشیه سود را از بین نبرد.
از دیدگاه تحقیقات بازار صنعتی، راهاندازی واحد تولید هبلکس در ایران از نظر تقاضا قابل بررسی و بالقوه توجیهپذیر است، اما مشروط به ظرفیتگذاری مبتنی بر بازار محلی و قرارداد فروش. محصول باید به پروژههای انبوهسازی، ساختمانهای چندطبقه، پیمانکاران دیوارچینی و شبکه مصالحفروشی هدفگذاری شود؛ زیرا فروش صرفاً بر مبنای بازار آزاد، ریسک نوسان قیمت و خواب موجودی را افزایش میدهد. بازار جهانی نیز نشان میدهد بخش بلوک یکی از اجزای مهم بازار AAC است و تقاضا از بخشهای مسکونی و غیرمسکونی تغذیه میشود.
از منظر سرمایهگذاری، سه شاخص باید پیش از تعیین ظرفیت اسمی کارخانه محاسبه شود: حجم تقاضای قابلدستیابی منطقه، سهم قابل کسب از بازار و هزینه حمل تا مشتری. برای مثال، ظرفیت اسمی بالا بدون شبکه فروش قراردادی میتواند نرخ بهرهبرداری را کاهش داده و هزینه ثابت هر مترمکعب را افزایش دهد.
| شاخص مورد بررسی | وضعیت بازار و آمار موجود | تحلیل تخصصی و اثر بر پروژه | نتیجهگیری کارشناسی برای سرمایهگذاری |
|---|---|---|---|
| اندازه بازار جهانی AAC | حدود ۱۲ میلیارد دلار در ۲۰۲۴ | نشاندهنده بازار بینالمللی قابلتوجه و پذیرش صنعتی محصول است. | چشمانداز بازار جهانی مثبت؛ ورود منطقهای قابل بررسی است. |
| رشد بازار جهانی | CAGR حدود ۶.۳٪ در ۲۰۲۵–۲۰۳۴ | رشد تقاضا میتواند فروش بلندمدت و امکان توسعه ظرفیت را تقویت کند. | ریسک تقاضای بلندمدت در سطح جهانی متوسط رو به پایین است. |
| پیشبینی بازار ۲۰۳۴ | حدود ۲۱.۹ میلیارد دلار | افزایش اندازه بازار، فرصت توسعه محصول و افزایش ظرفیت را فراهم میکند. | توسعه مرحلهای ظرفیت منطقیتر از سرمایهگذاری حداکثری اولیه است. |
| سهم بلوک از بازار AAC | حدود ۵۷.۲٪ در ۲۰۲۴ | بلوک همچنان محصول اصلی بازار AAC است و تقاضای مستقیم ایجاد میکند. | تمرکز اولیه بر بلوک، از نظر بازار محصول قابل دفاع است. |
| سهم ساختوساز مسکونی | حدود ۵۱.۵٪ در ۲۰۲۴ | بازار مسکن، بخش مهمی از تقاضای AAC را تشکیل میدهد. | پروژه باید شبکه فروش مسکونی و انبوهسازی را جدی بگیرد. |
| بازار ایران؛ شاخص تقاضا | آمار مستمر و رسمی از فروش هبلکس منتشر نمیشود. | تقاضا باید با پروانههای ساختمانی، پروژههای فعال و فروش منطقهای برآورد شود. | ظرفیت کارخانه نباید صرفاً بر مبنای آمار جهانی تعیین شود. |
| رقابت داخلی | هبلکس با سفال، بلوک سیمانی و سایر مصالح دیوارچینی رقابت دارد. | مزیت واقعی باید در «هزینه دیوار اجراشده» و سرعت اجرا سنجیده شود، نه فقط قیمت بلوک. | تحلیل رقبا و قیمت منطقهای قبل از احداث ضروری است. |
| هزینه حمل | وابسته به فاصله کارخانه تا بازار مصرف | وزن و حجم محصول باعث میشود لجستیک بر حاشیه سود اثر محسوس داشته باشد. | مکانیابی نزدیک بازار هدف، عامل کلیدی سودآوری است. |
| ریسک مواد اولیه | قیمت مواد اولیه تابع بازار و شرایط تأمین است. | نوسان سیمان، آهک، انرژی و مواد سیلیسی میتواند بهای تمامشده را تغییر دهد. | قرارداد تأمین بلندمدت و چندمنبعی، ریسک تولید را کاهش میدهد. |
| ظرفیت اقتصادی کارخانه | رقم ثابت و عمومی قابل استناد نیست. | ظرفیت باید از تقاضای قابلدستیابی، سهم بازار و نرخ بهرهبرداری محاسبه شود. | ظرفیت اسمی بالا بدون قرارداد فروش، ریسک سرمایهگذاری را افزایش میدهد. |
| ریسک فروش | وابسته به پروژههای ساختمانی و شبکه توزیع منطقهای | فروش قراردادی میتواند جریان نقدی و نرخ بهرهبرداری را تثبیت کند. | پیشفروش و قرارداد با انبوهسازان مزیت مهم پروژه است. |
| چشمانداز سرمایهگذاری | بازار جهانی در حال رشد، اما بازار ایران منطقهمحور است. | موفقیت پروژه بیشتر به مکانیابی، قیمت تمامشده و فروش وابسته است. | قابل بررسی؛ مشروط به اثبات تقاضای منطقهای و نرخ فروش. |
سوالات متداول درمورد تولید بلوک هبلکس
❓ ۱. هزینه راهاندازی کارخانه تولید بلوک هبلکس به چه عواملی وابسته است؟
هزینه سرمایهگذاری به ظرفیت اسمی، سطح اتوماسیون، تجهیزات تولید بلوک هبلکس، زمین، زیرساخت، اتوکلاو و هزینه نصب وابسته است. برای تصمیم بانکی، قیمت روز تجهیزات و برآورد تفصیلی CAPEX باید مبنای محاسبه قرار گیرد.
❓ ۲. آیا سرمایهگذاری کارخانه تولید بلوک هبلکس در ایران توجیهپذیر است؟
بهصورت مطلق نمیتوان پاسخ داد. فاصله کارخانه تا بازار، ظرفیت رقبا، قیمت فروش، هزینه انرژی و نرخ بهرهبرداری تعیینکنندهاند. اثبات فروش منطقهای پیش از انتخاب ظرفیت، یکی از مهمترین شروط توجیه اقتصادی است.
❓ ۳. هزینه تولید بلوک هبلکس چگونه محاسبه میشود؟
بهای مواد اولیه، انرژی، دستمزد، تعمیرات، استهلاک، بستهبندی، حمل داخلی و هزینههای سربار باید در مدل مالی لحاظ شود. قیمت سیمان، آهک، انرژی و نرخ بهرهبرداری میتوانند بهای هر مترمکعب را بهطور محسوسی تغییر دهند.
❓ ۴. سود تولید بلوک هبلکس به چه عواملی وابسته است؟
حاشیه سود تابع قیمت فروش خالص، ظرفیت واقعی تولید، ضایعات، مصرف مواد و انرژی و هزینه حمل است. کارخانهای با ظرفیت اسمی بالا اما فروش ناکافی، ممکن است به دلیل افزایش هزینه ثابت به ازای هر واحد، سود مورد انتظار را محقق نکند.
❓ ۵. برای کارخانه هبلکس چه مجوزهایی موردنیاز است؟
نوع مجوزها به محل احداث، ظرفیت، وضعیت زمین و الزامات دستگاههای اجرایی بستگی دارد و معمولاً فرایند اخذ مجوز صنعتی، محیطزیست، تأمین برق و گاز و سایر مجوزهای مرتبط باید بررسی شود. فهرست نهایی باید از مراجع رسمی در زمان اجرای پروژه استعلام شود.
❓ ۶. مهمترین تجهیزات تولید بلوک هبلکس کداماند؟
سیستم آمادهسازی و آسیاب مواد، سیلو و توزین، میکسر، قالب، تجهیزات برش، واگن، اتوکلاو، سیستم بخار و تجهیزات جابهجایی، هسته اصلی خط هستند. ظرفیت اتوکلاو و هماهنگی آن با برش و قالبگیری از نقاط حساس طراحی ظرفیت است.
❓ ۷. ظرفیت مناسب برای احداث کارخانه چگونه تعیین میشود؟
ظرفیت نباید صرفاً بر اساس توان ماشینآلات انتخاب شود. تقاضای قابلدستیابی، سهم بازار، ظرفیت رقبا، شعاع اقتصادی حمل و نرخ بهرهبرداری باید در مدل قرار گیرد؛ سپس ظرفیت اسمی با لحاظ توقفات و تعمیرات تعیین شود.
❓ ۸. آیا کیفیت مواد اولیه بر سودآوری کارخانه اثر مستقیم دارد؟
بله. تغییر دانهبندی ماسه، کیفیت آهک، رطوبت و واکنشپذیری مواد میتواند نسبت اختلاط، مصرف انرژی، کیفیت کیک و میزان ضایعات را تغییر دهد. کنترل آزمایشگاهی مواد ورودی، یک اقدام اقتصادی برای جلوگیری از پرت است.
❓ ۹. برای دریافت تسهیلات بانکی، طرح توجیهی تولید بلوک هبلکس باید چه اطلاعاتی داشته باشد؟
طرح باید علاوه بر فرآیند و تجهیزات، CAPEX، سرمایه در گردش، ظرفیت تولید، قیمت فروش، هزینه تمامشده، جریان نقدی، نقطه سربهسر، دوره بازگشت سرمایه و تحلیل حساسیت را ارائه کند. اعداد باید با پیشفاکتور و دادههای قابل ردیابی پشتیبانی شوند.
❓ ۱۰. مهمترین ریسک اقتصادی کارخانه تولید هبلکس چیست؟
ریسک اصلی فقط تولید نیست؛ عدم تحقق فروش، افزایش هزینه مواد و انرژی، حملونقل، توقف تجهیزات و کاهش نرخ بهرهبرداری نیز اهمیت بالایی دارند. پیش از سرمایهگذاری، سناریوی بدبینانه فروش و افزایش هزینهها باید در مدل مالی آزمون شود.
سفارش تهیه طرح توجیهی تولید بلوک هبلکس AAC
تیم ما متشکل از کارشناسان مجرب و متخصص با بیش از ۲۷ سال تجربه در حوزه سرمایهگذاری، امور اداری و بانکی کشور است. این گروه توانمند، طرحهای توجیهی را بر اساس استانداردهای لازم برای اخذ مجوزها و دریافت تسهیلات بانکی تدوین میکند تا مسیر راهاندازی پروژه بهصورت کاملاً حرفهای و مطمئن هموار شود.
با ثبت سفارش طرح توجیهی تولید بلوک هبلکس، مشتریان از چهار ماه پشتیبانی رایگان بهرهمند میشوند و یک جلسه آنلاین نیز برای ارائه توضیحات کامل درباره فرآیند اداری اخذ مجوزها، ارائه وثایق و ضمانتنامههای بانکی و مراحل دریافت وام بانکی دریافت خواهند کرد. جهت سفارش طرح توجیهی تولید بلوک هبلکس با کارشناسان ما تماس بگیرید.

0 پاسخ
توضیحات جامعی بود لطفا بیشترش کنید
سلام بله حتما
درودبرشمادوست عزیز ایا طرح نمونه ای دارید که بتونم اطالاعتم بیشتر بشه
سلام بله نمونه طرح موجود هست در انتهای مقاله روی دکمه تهیه طرح توجیهی کلیک کنید
سلام شب بخیر اطلاعات فایل مربوط به چه سالیهه
سلام اطلاعات آپدیت سال 1401 هست